AI Credit Decisioning with Alternative Data
ใช้ AI ตลอดวงจรสินเชื่อ ตั้งแต่ประเมินสิทธิ์เบื้องต้นแบบทันที ให้คะแนนเครดิตด้วยข้อมูลทางเลือกพร้อมเหตุผลที่อธิบายได้ ไปจนถึง AI Agent ที่ช่วยเสนอทางเลือกสินเชื่อ ปรับวงเงิน และเตือนความเสี่ยงล่วงหน้า เพื่อให้ธนาคารอนุมัติได้เร็วขึ้น เข้าถึงลูกค้าได้กว้างขึ้น และควบคุมความเสี่ยงได้ — พันธมิตร: VeriPark · แนวทางสำหรับธนาคารพาณิชย์ชั้นนำ
ลูกค้าจำนวนมาก เช่น ผู้ประกอบการรายย่อย ฟรีแลนซ์ และคนรุ่นใหม่ มีประวัติในเครดิตบูโรน้อยหรือไม่มีเลย (thin-file) ทำให้การพิจารณาสินเชื่อแบบเดิมประเมินได้ยาก AI Credit Decisioning with Alternative Data ใช้ AI ร่วมกับข้อมูลทางเลือกที่ได้รับความยินยอม และใช้ AI Agent ที่ทำงานร่วมกับเจ้าหน้าที่ (human-in-the-loop) ในทุกช่วงของวงจรสินเชื่อ ตั้งแต่ก่อนยื่นขอ การพิจารณาอนุมัติ ไปจนถึงการดูแลพอร์ตและการติดตามหนี้ ภายใต้นโยบายสินเชื่อของธนาคาร
สถานะ: อยู่ระหว่างการนำเสนอแก่ธนาคารพาณิชย์ชั้นนำ ร่วมกับพันธมิตรโซลูชัน VeriPark (ระบบ Loan Origination และ CRM ที่มี AI ในตัว)
ทำงานอย่างไร
ประเมินสิทธิ์และยื่นขอ
แชตบอตประเมินสิทธิ์เบื้องต้นทันที แล้วลูกค้ายื่นขอพร้อมให้ความยินยอมใช้ข้อมูล
รวบรวมและเตรียมข้อมูล
ดึงข้อมูลภายใน เครดิตบูโร และข้อมูลทางเลือก ตรวจคุณภาพ และคำนวณคุณลักษณะสำคัญ
ให้คะแนนพร้อมเหตุผล
โมเดลให้คะแนนความเสี่ยงพร้อมเหตุผล แล้ว decision engine ใช้นโยบายสินเชื่อ
ตัดสินใจและเสนอทางเลือก
เคสความเสี่ยงต่ำตัดสินได้เร็ว เคสที่ต้องใช้ดุลยพินิจส่งเจ้าหน้าที่ ลูกค้าที่ไม่รับข้อเสนอได้ทางเลือกอื่น
ดูแลพอร์ตและเตือนล่วงหน้า
AI Agent ติดตามสัญญาณเตือน ช่วยงานติดตามหนี้ และนำผลจริงกลับมาปรับโมเดล
ลำดับขั้นตอนนี้จัดเรียงจากเนื้อหาเดิมของหน้านี้
ความท้าทาย
- ลูกค้ากลุ่ม thin-file หรือ new-to-credit ถูกปฏิเสธหรือได้วงเงินต่ำ แม้หลายรายมีความสามารถชำระหนี้จริง
- การพิจารณาแบบ manual ใช้เวลานานและไม่สม่ำเสมอ ขณะที่ลูกค้าคาดหวังการอนุมัติแบบดิจิทัลที่รวดเร็ว
- ลูกค้าที่ไม่รับข้อเสนอหรือถูกปฏิเสธมักหลุดออกจากกระบวนการ โดยธนาคารไม่รู้เหตุผลและไม่มีทางเลือกที่เหมาะสมเสนอให้
- การติดตามสัญญาณเตือนและการติดตามหนี้ยังใช้กฎตายตัว (rule-based) ที่ไม่เข้าใจบริบทของลูกค้าแต่ละราย
- โมเดลความเสี่ยงต้องอธิบายเหตุผลได้ ตรวจสอบได้ และสอดคล้องกับข้อกำหนดของหน่วยงานกำกับและ PDPA
แนวทางของ Stream
- รวมข้อมูลหลายแหล่ง ทั้งข้อมูลภายในธนาคาร (บัญชีเงินฝาก ธุรกรรม ประวัติผลิตภัณฑ์) ข้อมูลเครดิตบูโร และข้อมูลทางเลือกที่ลูกค้ายินยอม เช่น พฤติกรรมการชำระบิล หรือข้อมูลการค้าขายออนไลน์ของผู้ประกอบการ
- โมเดลประเมินความเสี่ยงด้วย Machine Learning พร้อม Explainable AI แสดงปัจจัยที่มีผลต่อคะแนนของลูกค้าแต่ละราย เพื่อให้เจ้าหน้าที่สินเชื่อเข้าใจและอธิบายผลได้
- Decision engine ผสานคะแนนจากโมเดลเข้ากับนโยบายสินเชื่อ เพื่อกำหนดผลอนุมัติ วงเงิน และเงื่อนไข โดยมีเจ้าหน้าที่ตรวจทานกรณีที่ต้องใช้ดุลยพินิจ
- AI Agent ตลอดวงจรสินเชื่อ แบ่งเป็น Agent ตามบทบาท (role-based) เช่น งานพิจารณาสินเชื่อและดูแลพอร์ต (Underwriting & Portfolio) และงานเตือนภัยล่วงหน้าและติดตามหนี้ (Early Warning & Collections) ซึ่งประกอบด้วย Agent เฉพาะงาน (task-based) หลายตัว
- ระบบ Loan Origination ที่มี AI ในตัว จากพันธมิตร VeriPark รองรับสินเชื่อรถยนต์ สินเชื่อส่วนบุคคล สินเชื่อบ้าน บัตรเครดิต สินเชื่อธุรกิจ การให้คะแนนและการบริการหลังอนุมัติ และ Digital Lending Portal
- Model risk management ติดตามประสิทธิภาพโมเดล ตรวจจับ drift และอคติ (bias) พร้อมเอกสารสำหรับการตรวจสอบ
ตัวอย่าง AI Agent ในงานสินเชื่อ
- ประเมินสิทธิ์เบื้องต้นทันที: แชตบอตสินเชื่อบ้านหรือสินเชื่อรถยนต์สนทนาเพื่อเก็บข้อมูลที่จำเป็น ถามเพิ่มในส่วนที่ขาด แล้วส่งข้อมูลแบบมีโครงสร้างให้ decision engine เพื่อแนะนำสินเชื่อเบื้องต้นแบบเรียลไทม์ (ยังไม่ผูกพัน)
- อนุมัติล่วงหน้าสำหรับสินเชื่อ ณ จุดขาย: เสนอวงเงินที่อนุมัติล่วงหน้าแบบมีกำหนดเวลาให้ลูกค้าก่อนไปซื้อสินค้า ผ่าน conversational AI
- ปรับวงเงินอย่างเข้าใจลูกค้า: เมื่อลูกค้าไม่รับข้อเสนอเพิ่มวงเงิน Agent สอบถามเหตุผล อธิบายประโยชน์ และเสนอทางเลือกที่เหมาะกว่า เช่น เพิ่มวงเงินน้อยลงหรือทบทวนภายหลัง ภายใต้นโยบายสินเชื่อ
- เสนอทางเลือกเมื่อลูกค้าไม่รับข้อเสนอ: ทำความเข้าใจข้อกังวลของลูกค้าที่ปฏิเสธข้อเสนอสินเชื่อ แล้วเสนอทางเลือกอื่นที่ผ่านการอนุมัติล่วงหน้าแล้ว
- คัดกรองบัญชีที่ไม่ตอบสนอง: ตรวจหาลูกหนี้ค้างชำระที่ไม่ตอบสนอง แล้วส่งต่อให้เจ้าหน้าที่พร้อมสรุปบริบทของลูกค้า
- สินเชื่อ SME: แจ้งเตือนเมื่อพบการผิดเงื่อนไขสัญญาหรือสัญญาณเตือน เสนอระยะผ่อนผันเมื่อพบความตึงตัวทางการเงินระยะสั้น และแจ้งต่ออายุสินเชื่อที่ใกล้ครบกำหนด
ประโยชน์
- ขยายการเข้าถึงสินเชื่อให้ลูกค้าที่ระบบเดิมประเมินไม่ได้ อย่างมีการควบคุมความเสี่ยง
- ลดเวลาพิจารณาและให้ผลที่สม่ำเสมอขึ้น
- เพิ่มโอกาสที่ลูกค้าตอบรับข้อเสนอและความพึงพอใจของลูกค้า โดยยังอยู่ในกรอบนโยบายสินเชื่อ
- ตรวจพบความเสี่ยงได้เร็วขึ้นและติดตามหนี้ได้ดีขึ้น โดยรักษาความสัมพันธ์กับลูกค้า
- ผลการตัดสินใจอธิบายได้และตรวจสอบย้อนหลังได้ รองรับการกำกับดูแลโมเดลและ PDPA
- เจ้าหน้าที่สินเชื่อมีเวลามุ่งเน้นกรณีที่ซับซ้อนมากขึ้น
เหมาะกับใคร
- ธนาคารพาณิชย์และสถาบันการเงินที่ต้องการขยายสินเชื่อรายย่อย บัตรเครดิต และสินเชื่อ SME
- ผู้ให้บริการสินเชื่อดิจิทัลที่ต้องการพิจารณาอนุมัติแบบอัตโนมัติอย่างรับผิดชอบ
Use cases อื่น ๆ
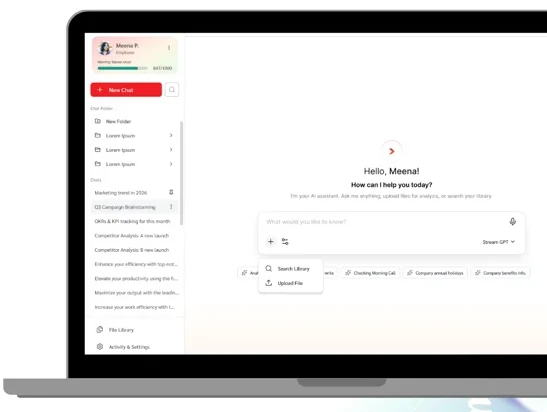
StreamGPT Platform
แพลตฟอร์ม AI Agent ของ Stream ที่ช่วยให้องค์กรนำ AI Assistant ไปใช้อย่างปลอดภัยภายในโครงสร้างพื้นฐานของตนเอง โดยเชื่อมกับความรู้ขององค์กร เพื่อเพิ่ม productivity การตัดสินใจ และประสิทธิภาพการดำเนินงาน
ดูรายละเอียด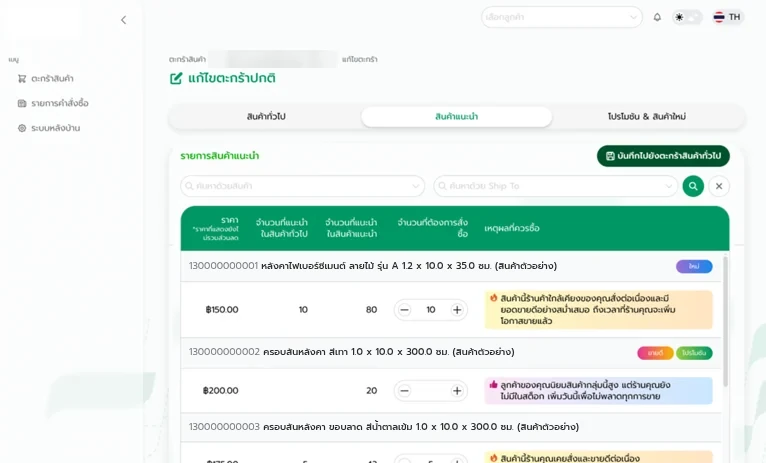
AI Order Recommendation
แอปสำหรับเจ้าของแบรนด์และผู้ผลิต ที่ใช้ AI วิเคราะห์ข้อมูลในอดีตและบริบท เพื่อแนะนำสินค้าและจำนวนที่เหมาะสมให้พนักงานขายและดีลเลอร์ พร้อมคำนวณราคา ตรวจสต็อก และจัดรถขนส่ง
ดูรายละเอียด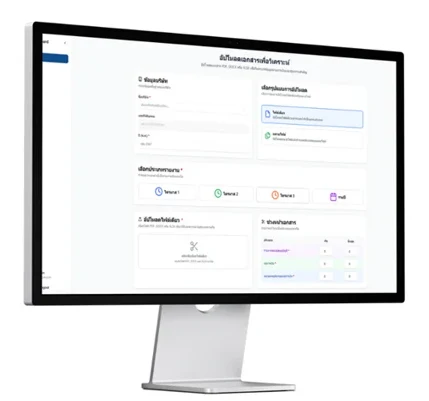
AI Financial Report Analysis
AI วิเคราะห์งบการเงิน ความเสี่ยงของฐานะการเงิน ตรวจความถูกต้องของงบ ความสอดคล้องกับรายงานผู้สอบบัญชี และแนวโน้มธุรกิจจากข้อมูลย้อนหลัง 3 ปี — Stream พัฒนาให้หน่วยงานกำกับดูแลแห่งหนึ่งใช้ในงานกำกับโดยเฉพาะ
ดูรายละเอียด